Domain korrosionsschutzspray.de kaufen?
Wir ziehen mit dem Projekt
korrosionsschutzspray.de um.
Sind Sie am Kauf der Domain
korrosionsschutzspray.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain korrosionsschutzspray.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Korrosionsschutzmittel Fernox Protector F1, 10 lHeizungswasseraufbereitung: Zentralheizungssysteme reinigen und schützen • Für alle Arten von Heizsystemen • Korrosionsschutzmittel für alle Metalle, einschließlich Aluminium • Verlängert die Lebensdauer der Anlage • Verhindert Kalkablagerungen • Stoppt das häufige Entlüften der Heizkörper • Entfernt Ablagerungen, Rostschlamm, Kalk, Kesselstein und Flußmittelrückstände • Vorbeugung gegen Korrosion, Verschlammung, Kesselstein, verstopfte Ventile und festsitzende Pumpen • Erfüllt die Anforderungen der VDI 2035, Ö-Norm, Swissnorm, kiwa, DWTA • Die Produkte des Fernox Sortiments sind umweltfreundlich, da ungiftig, säurefrei und nicht schäumend, sowie phosphat-, nitrat- und EDTA-frei • Bei allen Warmwasser-Heizsystem anwendbar, auch Brennwerttechnik, Wärmepumpen, Solaranlagen, Fußbodenheizungen und Wärmetauscher – ideal für Kombithermen • Verträglich mit allen im Heizungsbau üblichen Materialien, Stahl, Kupfer, Aluminium, Edelstahl, Kunststoffe und Dichtungsmaterialien Einfach in der Anwendung: • bei Altanlage Heizungswasser ablassen • Heizung mit frischem Wasser und Reiniger F3 / F5 füllen • Anlage mit Wärmeerzeuger in Betrieb nehmen - Neuanlage: 1-24 h Zirkulation - Altanlage: 4-14 Tage Zirkulation - Fußbodenheizung: 4-14 Tage Zirkulation • spülen der Heizungsanlage • Test mit Leitfähigkeitsmessgerät TDS-Meter (91 115 18) • Korrosionsschutzmittel F1 / Alphi-11 in das frische Füllwasser zugeben • Konzentration mit dem Testkit (91 115 14) kontrollieren • Service-Etikett aufkleben – fertig Bei der Erstbefüllung muss die Protector-Konzentration mit dem Test-Kit (91 115 14) überprüft werden. Express-Ausführung: In der Sprühflasche, mit Einfülladapter zum schnellen Befüllen der Heizungsanlage481,22 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
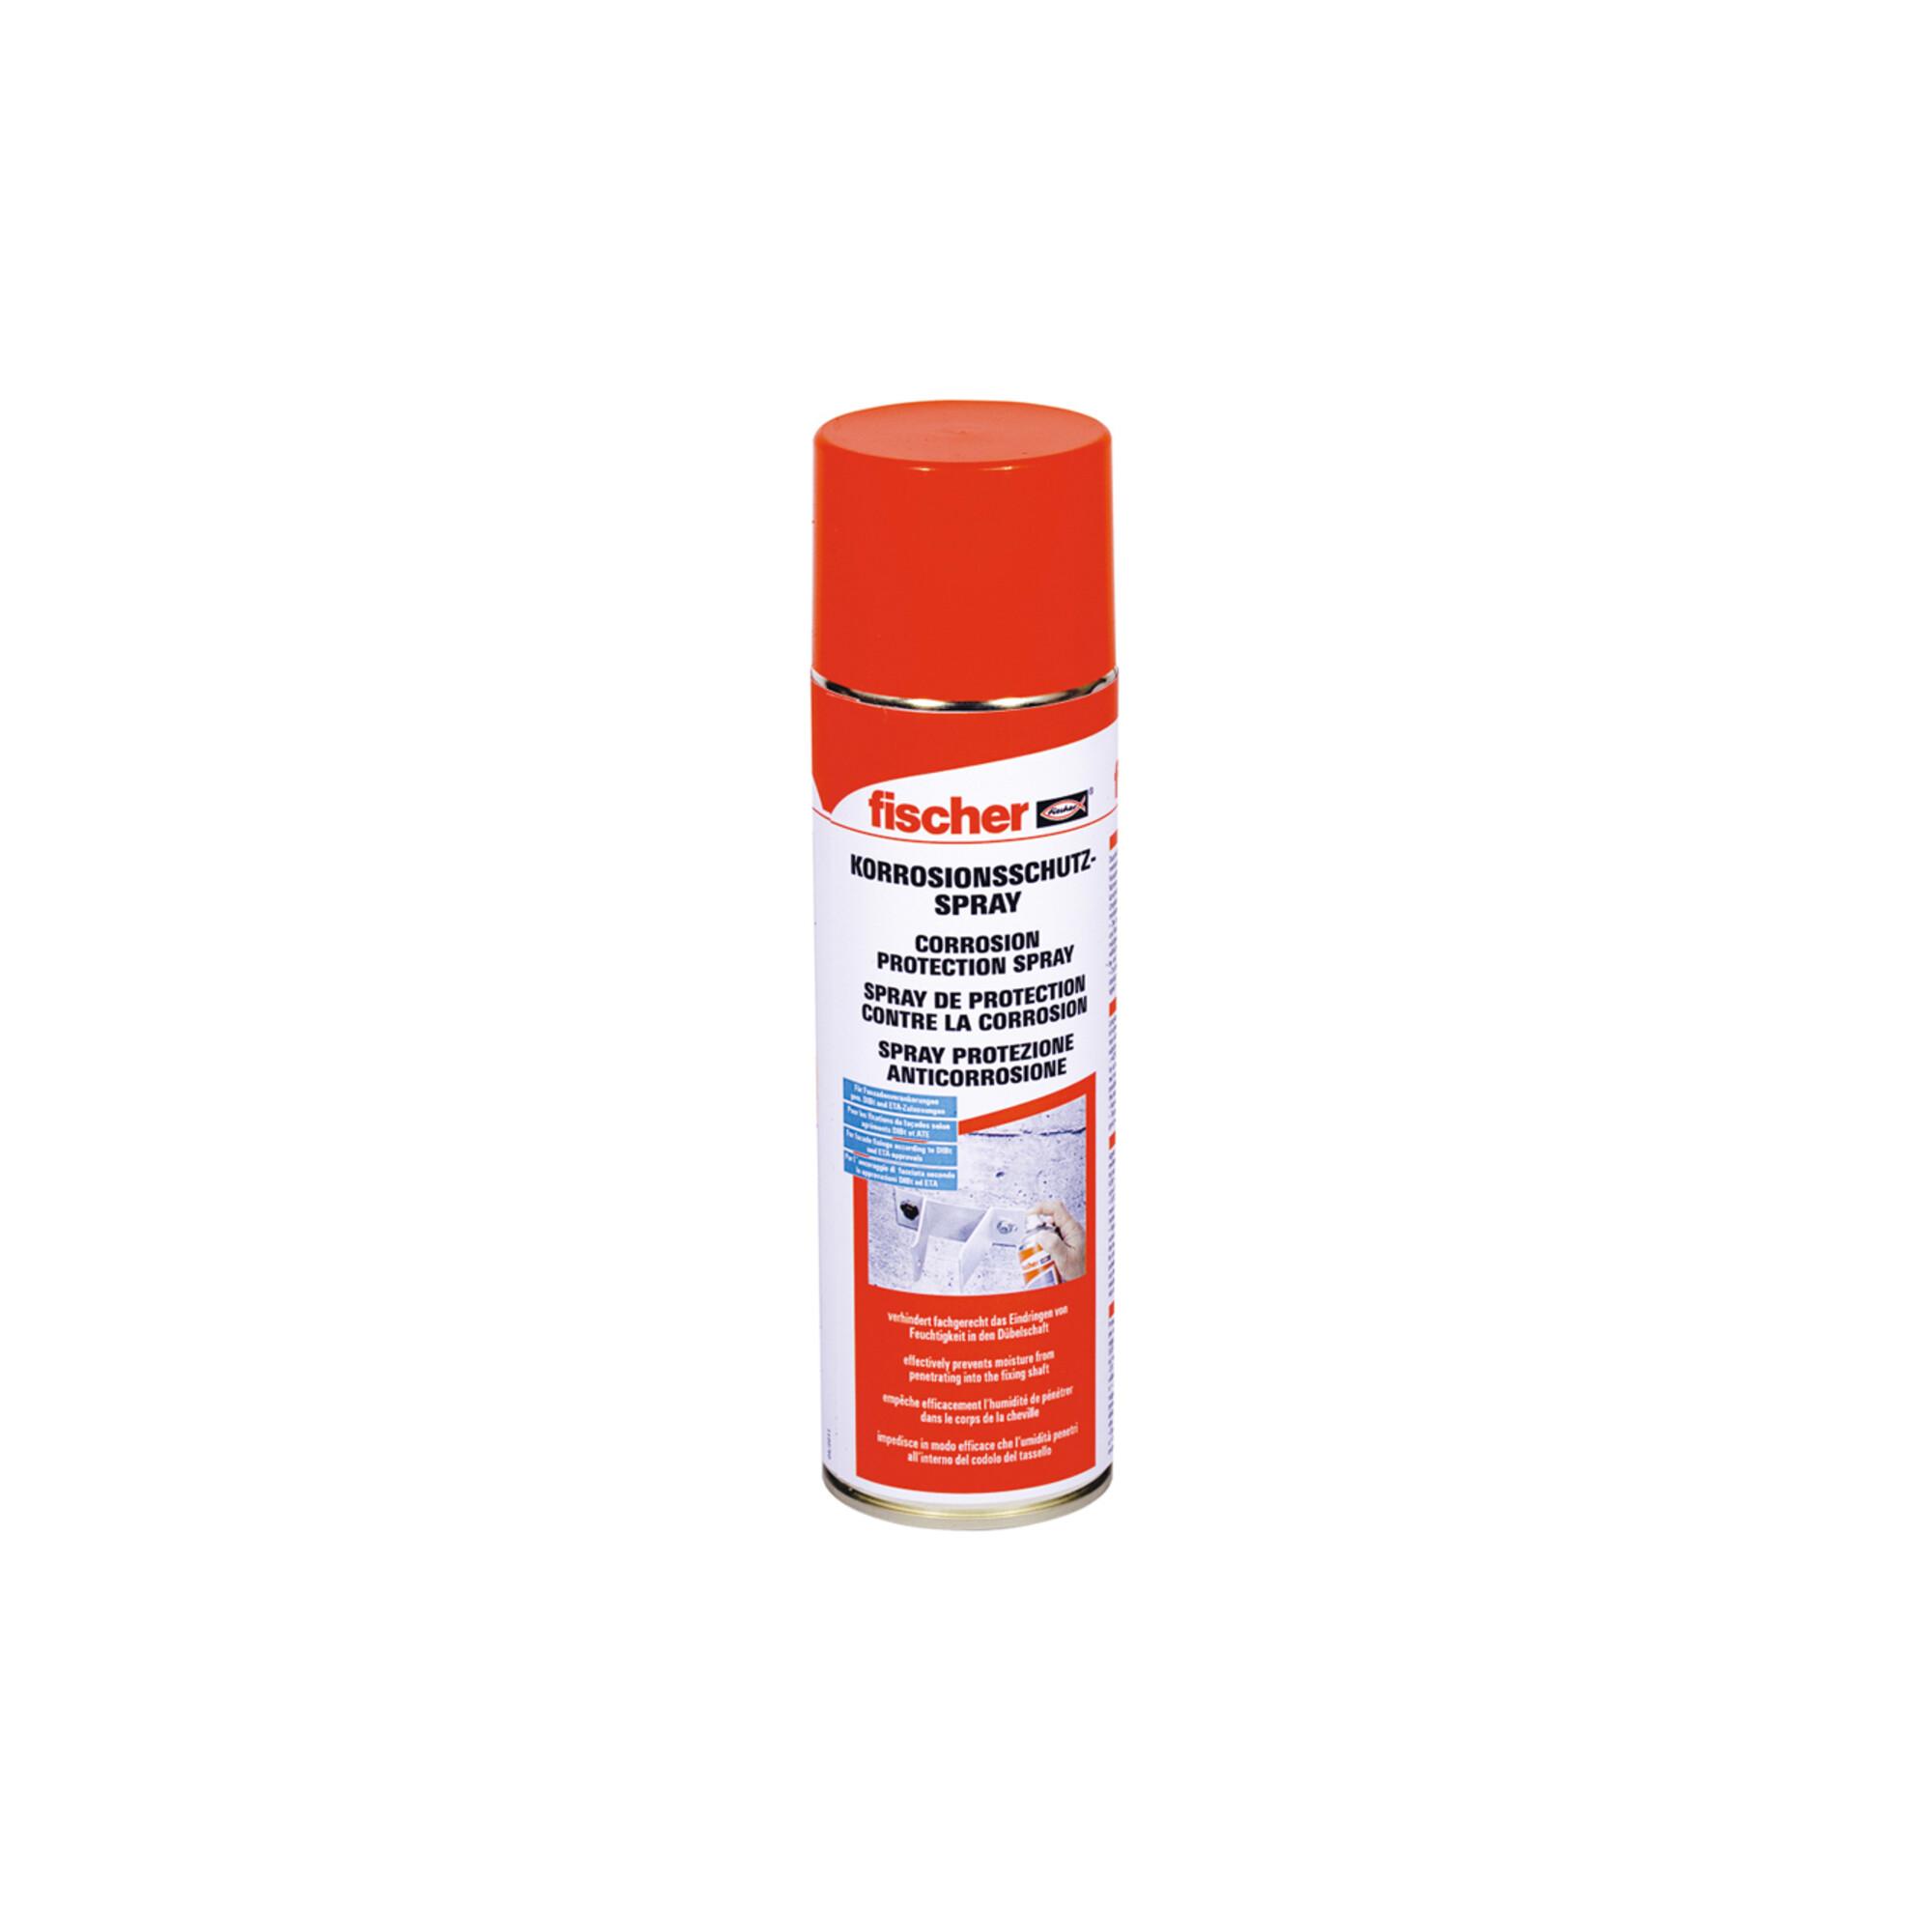
fischer Korrosionsschutzspray FTC-CP (511440)Eigenschaften • FTC-CP verhindert fachgerecht das Eindringen von Feuchtigkeit in den Dübelschaft und schützt die Verbindung - wie in den ETA-Bewertungen gefordert - sicher vor Korrosionn• Die optimierte Rezeptur ergibt nach Durchtrocknung einen dauerhaft elastischen, haftsicheren Schutzbelag mit hohem Abriebwiderstandn• Das thixotrop eingestellte Korrosionsschutzmittel ist auch für andere Korrosionsschutzanwendungen hervorragend geeignet und ermöglicht somit ein breites Einsatzgebietn• Chemische Basis: Thixotrop eingestelltes Korrosionsschutzmittel auf Bitumenbasisn• Gute Standfestigkeit; nicht tropfend, kein Spritznebeln• Dose mindestens 2 Minuten ab hörbarem Anschlag der Mischkugeln schüttelnn• Aus einem Abstand von 15 bis 20 cm in gleichmäßiger Schichtstärke aufsprühenn• Optimale Verarbeitungstemperatur +16 °C bis +25 °Cn• Durchtrocknung nach 3 bis 4 Std. bei 600 μm und +20 °Cn• Temperaturbeständig von -25 °C bis + 80 °Cn• Salz- und wasserbeständig sowie abriebfestn• Ca. 300 Schraubenköpfe können mit einer Dose FTC-CP abgedichtet werden (511440)14,59 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **

Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
REMKO KorrosionsschutzSpray 10000ml 260823REMKO Heizungsvollschutz Korrosionsschutzmittel und Härtestabilisierung für konventionelle Warmwasserheizungssysteme, Fußbodenheizungen und kombinierte Anlagen aus stahl-, kupfer und aluminiumhaltigen Werkstoffen. REMKO-Heizungsschutz ist ein Kombinationsprodukt aus Korrosionsschutzinhibitoren, Härtestabilisatoren und Dispergatoren. Durch die Dispergiermittelkomponente wird entsprechend den Empfehlungen der VDI 2035 Teil 1 Kalksteinbildung auf den Wärmeübertragungsflächen verhindert. Nitrit- und chromatfrei, neutral gegenüber Dichtungen. Kombiniert mit Frostschutzmitteln, z. B. Remko Frostschutz bzw. Ethylenglykol einsetzbar. Unabhängig vom Sauerstoffge halt des Wassers Korrosionsschutz für Eisen, Gusseisen, Stahl, Kupfer und Rotguss. Verhinderung von Kalkablagerungen im Kessel, sowie leichte Angebung des pH-Wertes. Dosierung:1 kg Remko Heizungsvollschutz auf 200 ltr. Kreislaufwasser Aussehen: klare, gelbliche, viskose Flüssigkeit Gebinde: 10L401,04 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Korrosionsschutzmittel Fernox Protector F1, 10 lHeizungswasseraufbereitung: Zentralheizungssysteme reinigen und schützen • Für alle Arten von Heizsystemen • Korrosionsschutzmittel für alle Metalle, einschließlich Aluminium • Verlängert die Lebensdauer der Anlage • Verhindert Kalkablagerungen • Stoppt das häufige Entlüften der Heizkörper • Entfernt Ablagerungen, Rostschlamm, Kalk, Kesselstein und Flußmittelrückstände • Vorbeugung gegen Korrosion, Verschlammung, Kesselstein, verstopfte Ventile und festsitzende Pumpen • Erfüllt die Anforderungen der VDI 2035, Ö-Norm, Swissnorm, kiwa, DWTA • Die Produkte des Fernox Sortiments sind umweltfreundlich, da ungiftig, säurefrei und nicht schäumend, sowie phosphat-, nitrat- und EDTA-frei • Bei allen Warmwasser-Heizsystem anwendbar, auch Brennwerttechnik, Wärmepumpen, Solaranlagen, Fußbodenheizungen und Wärmetauscher – ideal für Kombithermen • Verträglich mit allen im Heizungsbau üblichen Materialien, Stahl, Kupfer, Aluminium, Edelstahl, Kunststoffe und Dichtungsmaterialien Einfach in der Anwendung: • bei Altanlage Heizungswasser ablassen • Heizung mit frischem Wasser und Reiniger F3 / F5 füllen • Anlage mit Wärmeerzeuger in Betrieb nehmen - Neuanlage: 1-24 h Zirkulation - Altanlage: 4-14 Tage Zirkulation - Fußbodenheizung: 4-14 Tage Zirkulation • spülen der Heizungsanlage • Test mit Leitfähigkeitsmessgerät TDS-Meter (91 115 18) • Korrosionsschutzmittel F1 / Alphi-11 in das frische Füllwasser zugeben • Konzentration mit dem Testkit (91 115 14) kontrollieren • Service-Etikett aufkleben – fertig Bei der Erstbefüllung muss die Protector-Konzentration mit dem Test-Kit (91 115 14) überprüft werden. Express-Ausführung: In der Sprühflasche, mit Einfülladapter zum schnellen Befüllen der Heizungsanlage481,22 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
fischer Korrosionsschutzspray FTC-CP (511440)Eigenschaften • FTC-CP verhindert fachgerecht das Eindringen von Feuchtigkeit in den Dübelschaft und schützt die Verbindung - wie in den ETA-Bewertungen gefordert - sicher vor Korrosionn• Die optimierte Rezeptur ergibt nach Durchtrocknung einen dauerhaft elastischen, haftsicheren Schutzbelag mit hohem Abriebwiderstandn• Das thixotrop eingestellte Korrosionsschutzmittel ist auch für andere Korrosionsschutzanwendungen hervorragend geeignet und ermöglicht somit ein breites Einsatzgebietn• Chemische Basis: Thixotrop eingestelltes Korrosionsschutzmittel auf Bitumenbasisn• Gute Standfestigkeit; nicht tropfend, kein Spritznebeln• Dose mindestens 2 Minuten ab hörbarem Anschlag der Mischkugeln schüttelnn• Aus einem Abstand von 15 bis 20 cm in gleichmäßiger Schichtstärke aufsprühenn• Optimale Verarbeitungstemperatur +16 °C bis +25 °Cn• Durchtrocknung nach 3 bis 4 Std. bei 600 μm und +20 °Cn• Temperaturbeständig von -25 °C bis + 80 °Cn• Salz- und wasserbeständig sowie abriebfestn• Ca. 300 Schraubenköpfe können mit einer Dose FTC-CP abgedichtet werden (511440)14,59 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Wbv Schutzfilm für Etikettenschutz, 15 cmSchutzfilm für Etikettenschutz, Werkstoff: Polypropylen, Acrylat, Breite: 150 mm, Reißfestigkeit: 3.7 kg/cm, Länge (m): 66 m, Klebekraft: 2.2 N/cm, Abrollkraft: 326 g/cm, Papierprodukte/Etiketten & Aufkleber/Etikettenschutz4,15 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
3M Scotch 1600 Korrosionsschutzspray, 400 mlDas Scotch Korrosionsschutzspray ist ein abrissfester Schutz gegen Spritz- und Salzwasser sowie Feuchtigkeit im Allgemeinen. Das Spray auf Gummi-Asphalt-Basis lässt sich problemlos auf Rohren, Kabelpr...20,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.